A Justiça de São Paulo afastou um reajuste por faixa etária de 89,47% aplicado ao seguro-saúde de uma consumidora. De acordo com a sentença, a majoração foi considerada incompatível com a proteção legal aplicável à beneficiária.
A consumidora mantinha contrato individual com a seguradora desde dezembro de 1999. O aumento questionado foi aplicado em julho de 2019, após ela completar 60 anos.
O caso foi decidido pela juíza de Direito Tamara Hochgreb Matos, da 1ª Vara Cível do Foro Regional VIII de Tatuapé, na capital paulista. A ação discutiu a validade da cláusula contratual que previa o reajuste por mudança de faixa etária.
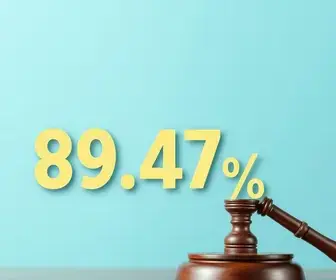
Na decisão, a magistrada declarou inexigível o aumento e determinou o recálculo das mensalidades, além da restituição simples dos valores pagos em excesso. A sentença também delimitou a devolução pela prescrição trienal e preservou os reajustes anuais autorizados pela Agência Nacional de Saúde Suplementar (ANS).
Contrato, aumento aplicado e questionamento da consumidora
Antes da majoração questionada, a mensalidade era de R$ 1.765,69. Após o aumento, passou a R$ 3.345,45, conforme os valores apresentados no processo.
Com a incidência de reajustes posteriores, as parcelas chegaram a R$ 5.000,31 em 2026. A evolução do valor foi relatada pela consumidora ao contestar a cobrança ligada à mudança de faixa etária.
Na ação, a segurada pediu que fosse reconhecida a invalidade da cláusula contratual que previa reajuste por idade. A seguradora argumentou que a majoração estava prevista nas condições gerais da apólice.
Fundamentos legais e efeitos da decisão
A juíza rejeitou a alegação de aplicação retroativa do Estatuto da Pessoa Idosa, pois o contrato foi celebrado depois da entrada em vigor da Lei 9.656/98. A norma, portanto, já integrava o quadro legal aplicável à contratação.
Segundo a magistrada, o parágrafo único do artigo 15 da lei impede o reajuste por faixa etária para consumidores com mais de 60 anos que tenham vínculo contratual superior a dez anos. A Resolução CONSU 6/98, vigente quando o contrato foi firmado, continha proteção semelhante.
Ao explicar a finalidade da regra, a juíza considerou que aumentos abruptos na velhice poderiam criar um obstáculo econômico e levar à rescisão forçada do contrato ou à saída do segurado quando a cobertura assistencial se torna mais necessária. A análise levou em conta o histórico de contribuições feito ao longo da relação contratual.
A previsão da apólice foi considerada inoperante para o caso e nula por contrariar a legislação dos planos de saúde e o Código de Defesa do Consumidor, em especial o artigo 51, inciso IV. A juíza também negou o pedido da seguradora para estabelecer um percentual substitutivo, pois entendeu que a discussão era sobre a ilegalidade da cobrança, não sobre o tamanho do reajuste.